| 方案 \ 机场选址处 | A | B | EMV |
|---|---|---|---|
| 在 A 处购买 | 13 | −12 | −2 |
| 在 B 处购买 | −8 | 11 | 3.4 |
| AB 都买下 | 5 | −1 | 1.4 |
| AB 都不买 | 0 | 0 | 0 |
| 状态发生的概率 | 0.4 | 0.6 |
- At the end of each limb of a tree are the payoffs attained from the series of branches making up that limb.
要素标注:decision node(决策节点)、Alter. branch(方案分支)、status node(状态节点)、State of nature branch(自然状态分支)。
一棵通用决策树:Decision node(决策节点)引出 A1 / A2 / … / Am 方案分支,各方案分支末端是 Status node(状态节点),按概率 p 引出 S1,p1 / S2,p2 / … / Sn,pn 状态分支,末端为 Result node(结果节点),收益如 1000、4000、7000。
Hilton 决策树回溯结果:四个方案 Not buying / A / B / A & B,各自状态分支 A 0.4、B 0.6,末端收益 13 / −12 / −8 / 11 / 5 / −1 / 0 / 0,各方案期望分别为 −2、3.4、1.4、0。
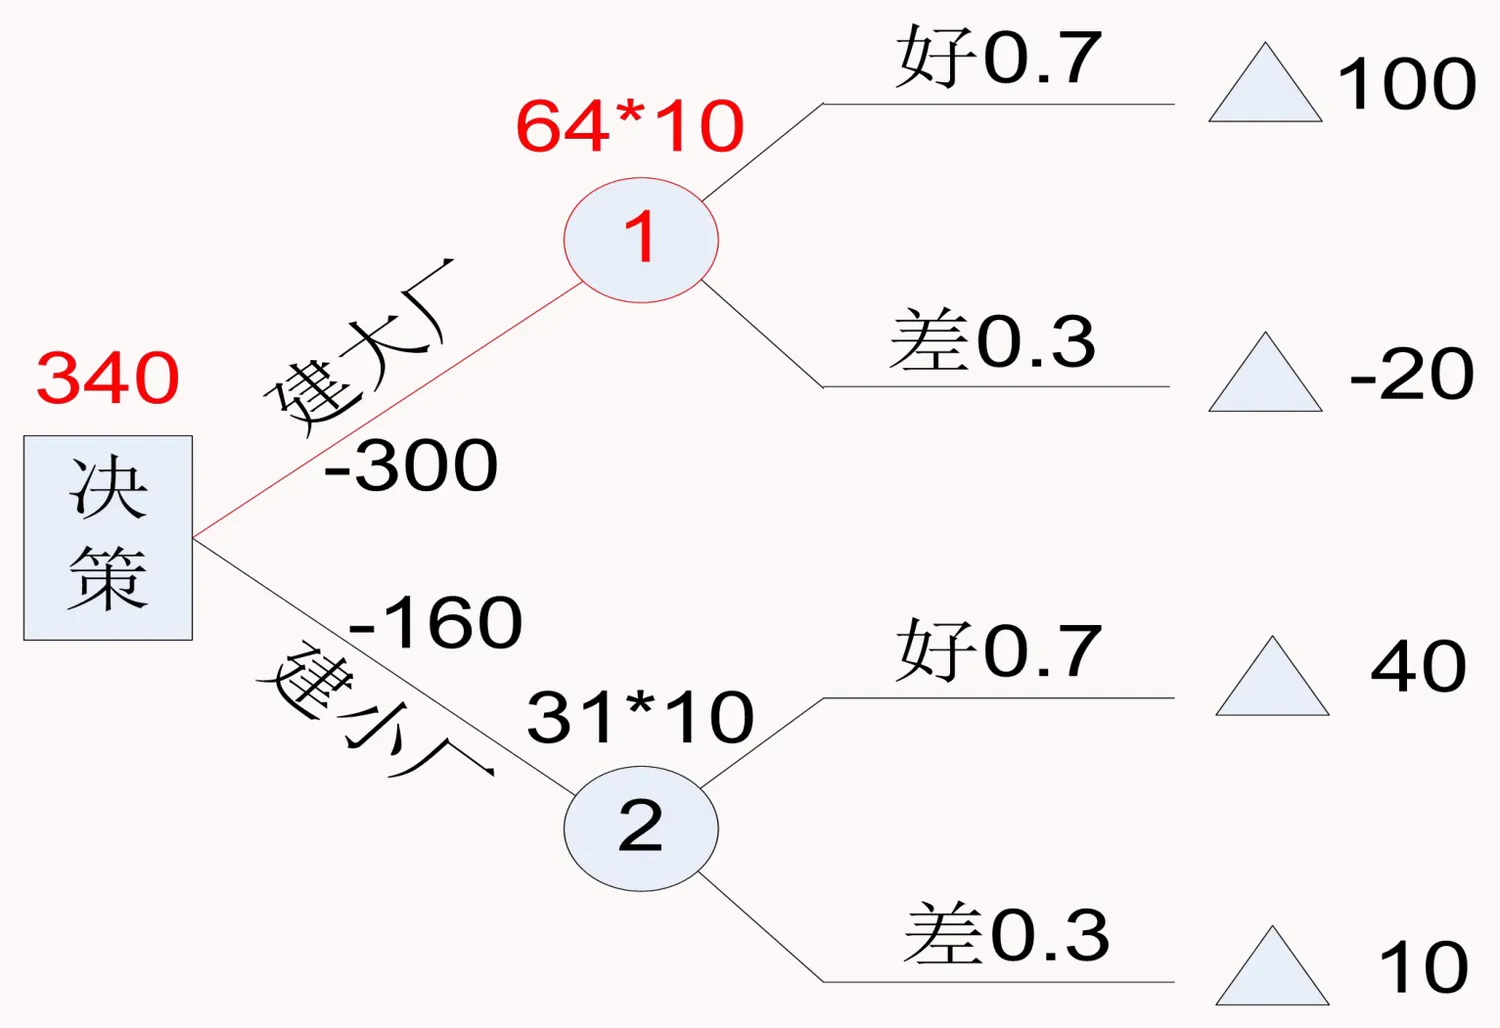
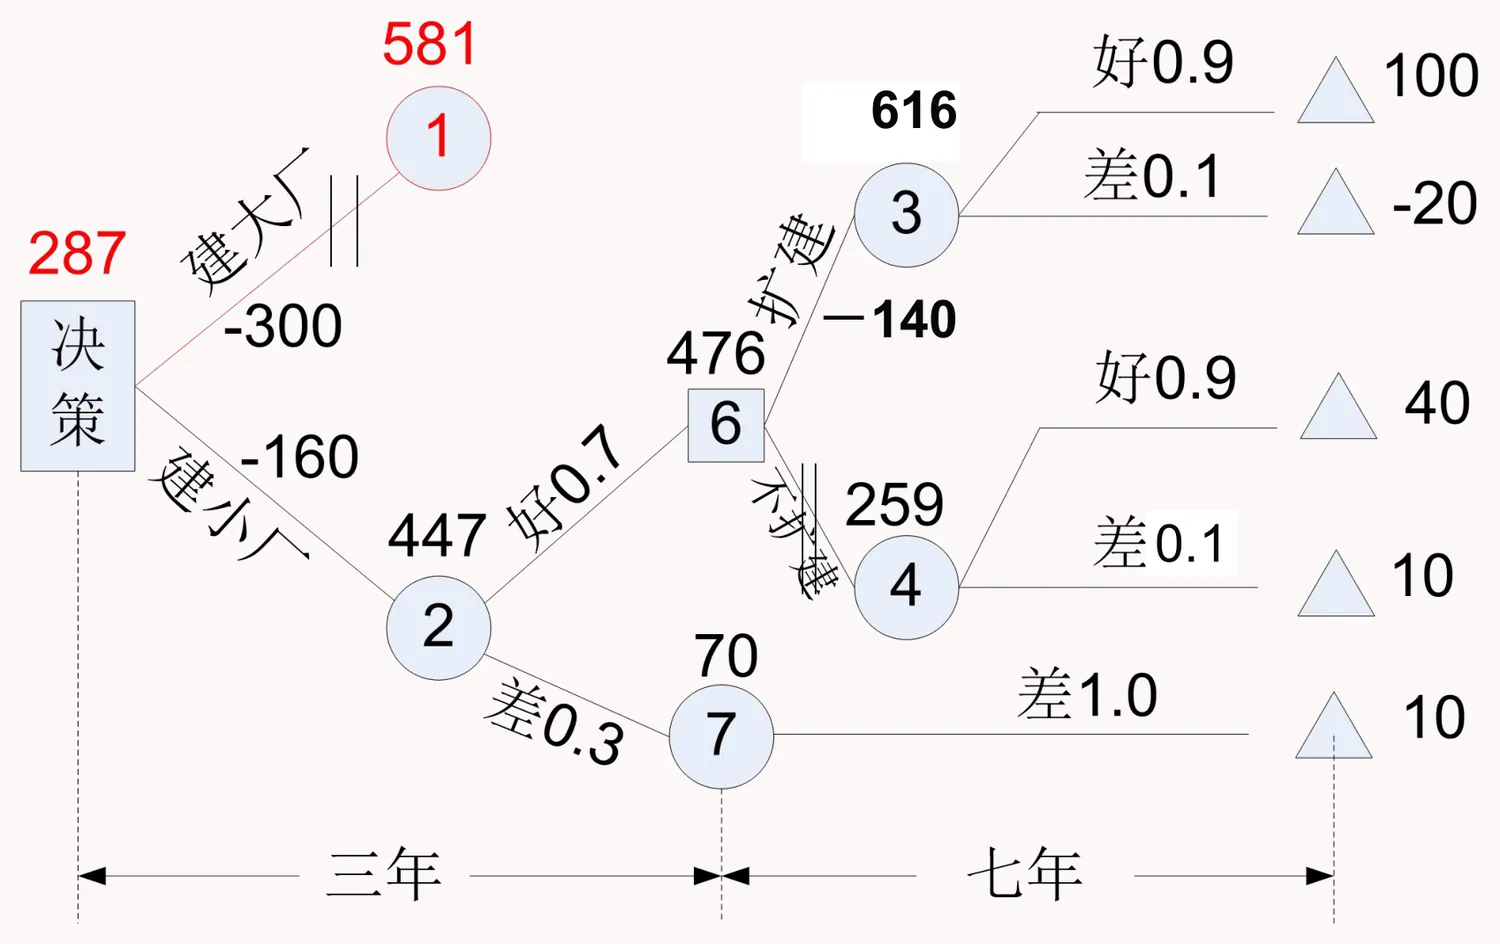
建小厂、前三年销路好时后七年的期望收益计算:(40×0.9+10×0.1)×7;连同前三年及追加部分的整体回溯:259×0.7+70×0.3+31×3。
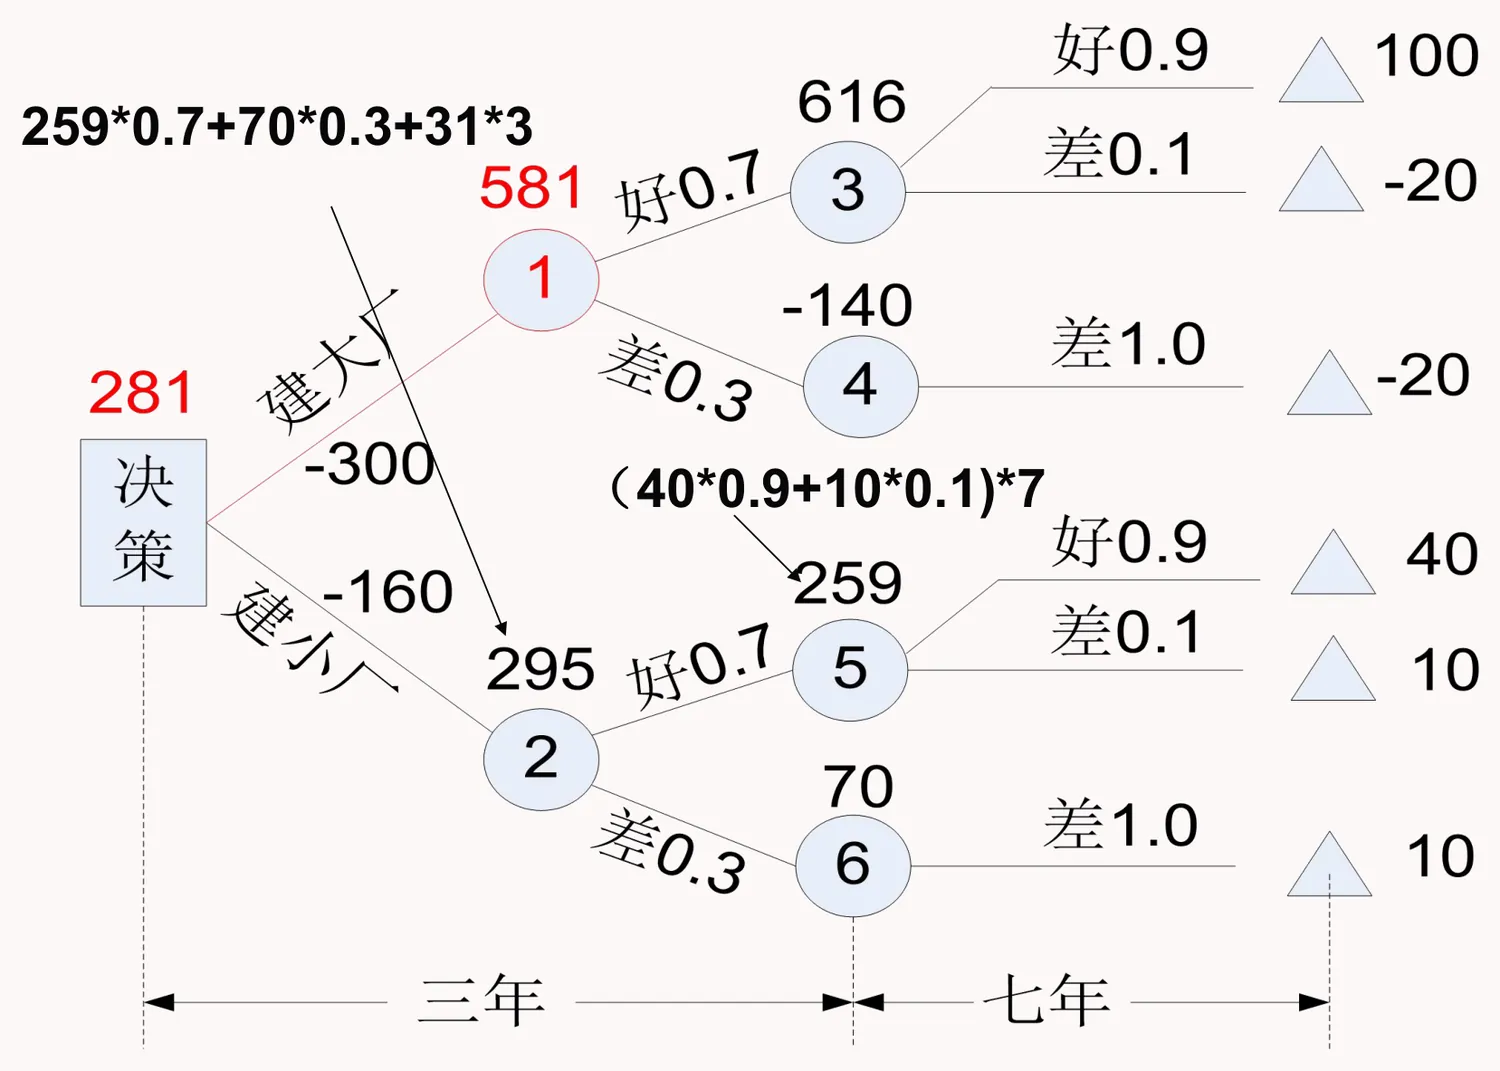
扩建分支回溯:追加投资 −140,收益 616,相关状态概率 0.1。
据情报可知:
- 如果本公司采取高价策略,竞争对手采取高、中、低三种策略的概率分别为 0.4、0.5、0.1。此时,本公司的获利情况为 15 万元、−5 万元和 −25 万元。
- 如果本公司采取中价策略,竞争对手采取高、中、低三种策略的概率分别为 0.1、0.6、0.3。此时,本公司的获利情况为 20 万元、5 万元和 10 万元。
- 如果本公司采取低价策略,竞争对手采取高、中、低三种策略的概率分别为 0.1、0.2、0.7。此时,本公司的获利情况为 15 万元、5 万元和 −5 万元。
打入美国市场决策树:不打入(收益 0)与打入两支;打入后分竞争对手跟进 0.7 / 不跟进 0.3。跟进时本公司高 / 中 / 低三策略,对手各以概率高 0.4 中 0.5 低 0.1、高 0.1 中 0.6 低 0.3、高 0.1 中 0.2 低 0.7 反应,末端收益分别为 15 / −5 / −25、20 / 5 / −10、15 / 5 / −5;不跟进时高 / 中 / 低收益为 65 / 45 / 25。
What’s a fair price?
EV=21×1+41×2+81×4+161×8+321×16+⋯=21+21+21+⋯=∞- The expected winnings would be a fair price
- The chance of ending the game on the kth toss (i.e., the chance of getting k−1 heads in a row) is 1/2k
- If the game ends on the kth toss, the winnings would be 2k−1
So you should be willing to pay any price to play this game of chance
St. Petersburg paradox
- The paradox is that nobody’s going to pay more than a few Yuan to play
- To see why, and for a good time, call http://www.mathematik.com/Petersburg/Petersburg.html click
- Explanations
- Small probability
- Gains over 25=32, Prob. = 1/26=0.0156
- Small probability
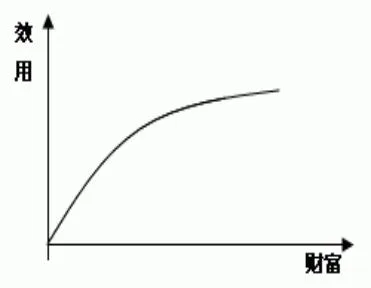
Subjectivity of utility
- Utility value is the spiritual value of decision makers, depending on the values and attitudes to risk.
- Gambling
- Stock market
- 假设你初到深圳闯荡,赤手空拳,身无分文,刚到深圳就中了个奖,要求你必须二选一
- (A)确定的获得 1000 元人民币;
- (B)抛硬币,抛到正面朝上,你能得到 2000 元。抛到反面朝上,什么也得不到。
- 你会选择哪一项?
保险决策树:分投保 / 不投保两支,各再分发生火灾 Pf / 不发生火灾 1−Pf。投保时两端收益均为 A−i;不投保时发生火灾收益 A−B、不发生火灾收益 A。按 EMV 比较:投保期望为 A−i,不投保期望为 (A−B)Pf+A(1−Pf)。
- According to EV:
- 根据保额 5000 元的财产,保费为 5 元计算,Pf 应该大于 1/1000,才值得去保险。
- 但据有关的估计,实际发生火灾的概率为 1/5000,远小于火灾发生概率的阈值,但大部分人会选择买这个火险,为什么?
- According to EU:
整理得:
pf≥u(A)−u(A−B)u(A)−u(A−i)01 · 问题导入
同样的车损险,保费为什么差一倍?
- ≈ 6000 元/年:投保人甲 · 22 岁新手司机;市区通勤,日均行驶约 40 公里;上一个保单年度出险 2 次;豪华进口车,零整比高、维修贵。
- ≈ 3000 元/年:投保人乙 · 42 岁,15 年驾龄;郊区用车,年里程不足 1 万公里;连续三年无出险记录;普通家用车,维修成本低。
这个差异不是随意定的——四步拆解:① 纯保费公式(频率 × 强度);② 风险因子(谁在推高成本);③ 计算演示(系数如何相乘);④ 风险决策(综改与逆向选择)。
02 · 核心概念
纯保费怎么算:出险频率 × 案均赔款
纯保费 = 出险频率 × 案均赔款
- 出险频率——一辆车一年内发生索赔的期望次数。示意:8%,即每百车一年发生 8 次索赔。
- 案均赔款——每一次索赔的平均赔付金额。示意:7500 元。
- 代入:8%×7500 元 = 600 元/车年,即该车组的纯保费。
为什么用 GLM?单因素分组解决不了因子之间的相关性——年轻司机往往同时住在市区、出险记录也更多,风险会被重复计算。广义线性模型(GLM)把所有因子放进同一个模型,估计每个因子水平的相对系数;在对数链接下,把各系数相乘,就得到某个细分组的纯保费。
纯保费只覆盖“赔出去的钱”,实际收取的毛保费还要加上费用、税金与利润附加。但厘定费率的第一步,永远是先把纯保费算准。(本页数据为教学示意)
03 · 方法演示
四类风险因子,各自推高哪一块成本
| 风险因子 | 高风险组 | 低风险组 | 差异主要来自 |
|---|---|---|---|
| 年龄与驾龄 | 25 岁以下新手 | 35–50 岁老司机 | 出险频率相差 1–2 倍 |
| 行驶区域 | 大城市拥堵区 | 郊区、农村 | 频率与案均赔款均有差异 |
| 历史出险记录 | 上年出险 2 次 | 连续 3 年无出险 | NCD 无赔款优待系数 |
| 车型 | 豪华进口车 | 普通家用车 | 零整比决定维修成本 |
注意差异的来源不同:年龄主要影响出险频率,车型主要影响案均赔款。因此精算师通常对频率和强度分别建模,再相乘合成纯保费,而不是混在一起估一个总数。分组与差异方向为教学示意,量级依据行业经验。
04 · 数值演示(示意数据)
从基准纯保费出发,系数如何一步步相乘。
高风险 · 甲:600 元基准纯保费 × 1.6(年轻新手)× 1.3(市区通勤)× 1.5(上年出险 2 次)× 1.4(车型零整比高)= 2621 元(甲的纯保费)。
低风险 · 乙:600 元基准纯保费 × 0.8(中年老司机)× 0.9(郊区用车)× 0.7(三年无出险)× 0.9(普通家用车)= 272 元(乙的纯保费)。
毛保费 = 纯保费 + 费用与利润附加(元/年,示意)。两组各加约 2500 元的费用与利润附加后,毛保费约为甲 5100 元、乙 2800 元。纯保费相差 9.6 倍,毛保费只差约 1.8 倍:固定费用摊薄了差距,监管对自主定价系数设的上下限也会进一步压缩极端差异。
05 · 监管背景与风险决策
综改放权之后,定价精度成了核心竞争力。2020 年车险综合改革后,商业车险自主定价系数的浮动范围逐步放宽,2023 年起扩大至 0.5–1.5。同样的风险,不同公司可以给出明显不同的报价。
放权带来真实的风险决策:定得准,好客户留得住、高风险客户被识别出来;定不准,就会滑入逆向选择循环——这不仅是市场份额问题,还会演变为承保风险整体恶化的偿付能力问题。
逆向选择循环:模型落后的代价——① 定价模型落后,好客户识别不准;② 低风险客户被对手低价吸走;③ 留存客户风险偏高,赔付率恶化;④ 被迫整体提价,更多好客户流失(恶性循环)。
风险决策点:定价模型不只是技术资产——它决定了公司最终承保的是一个什么样的风险池。系数浮动范围依据车险综合改革公开文件及 2023 年监管部门通知,为公开信息。
Allais Paradox
- France Economist, 1988 Nobel Laureate
方案 A:100% 肯定能赢得 100 万元。 方案 B:10% 的概率赢得 150 万元;89% 的概率赢得 100 万元;1% 的概率没有盈亏。
u(100)>0.1u(150)+0.89u(100)+0.01u(0)方案 A’:11% 肯定能赢得 100 万元;89% 概率没有盈亏。 方案 B’:10% 的概率赢得 150 万元;90% 的概率没有盈亏。
0.1u(150)+0.9u(0)>0.11u(100)+0.89u(0)化简得:
0.11u(100)>0.1u(150)+0.01u(0)与第一组选择矛盾:
0.11u(100)<0.1u(150)+0.01u(0)